

山本謙三(やまもと・けんぞう)
オフィス金融経済イニシアティブ代表。元NTTデータ経営研究所取締役会長、元日本銀行理事。日本銀行では、金融政策、金融市場などを担当したのち、2008年から4年間、金融システム、決済の担当理事として、リーマン・ショック、欧州債務危機、東日本大震災への対応に当たる。著書に『異次元緩和の罪と罰』(講談社現代新書2753、2024年9月)。
5年に1度実施される「全国家計構造調査」(総務省)の2024年調査結果が公表された。
過去2回の調査結果(14年、19年)と重ね合わせると、2013年から11年間続いた異次元緩和が、いかに家計の資産・負債に多大な影響を及ぼしたかが分かる。
なかでも、若年・中堅層の金融負債(住宅ローン)の著増が目立つ。日本銀行が利上げを急ぐなかで、今後、利払い負担の増大が家計部門にどのような影響を及ぼすか、注目される。
◆著増した若年層の金融負債
参考1が、過去3回の調査の年齢階層別金融資産・負債推移である。過去10年間に、若年・中堅層の金融負債は、30歳未満で約1.9倍、30代で約1.6倍、40代で1.4倍へと大幅に増加した(注)。
(注)さらに、09年調査までさかのぼると、金融負債は24年までの15年間に、30歳未満で約2.4倍、30代で約1.9倍、40代で約1.4倍に増加。とりわけ30歳未満、30代の若年層のローン著増が際立つ。
(参考1)年齢階層別金融資産・負債残高の推移(2人以上世帯)
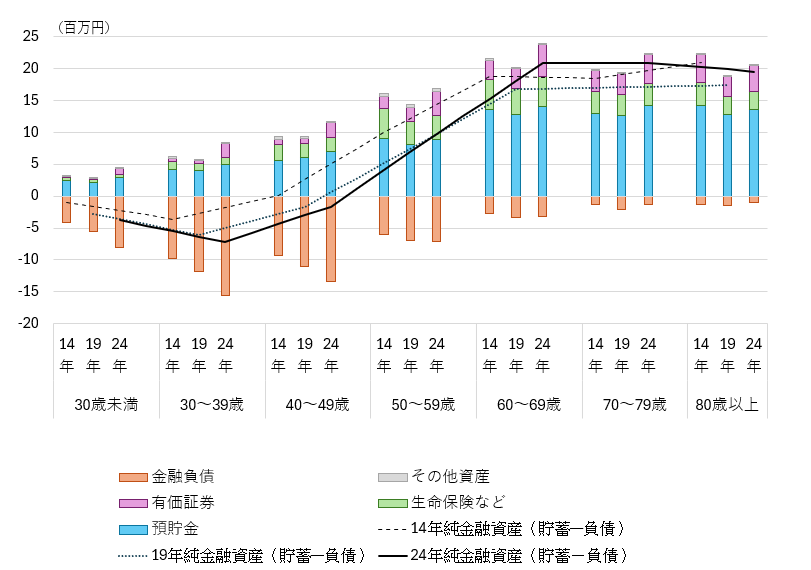
(出所)総務省「全国家計構造調査」をもとに筆者作成
住宅ローンは、現状、8割前後が変動金利型とされる。適用金利は、短期金利連動だ。
変動金利型は異次元緩和の期間中、銀行の激しい金利競争もあって、年0%台の適用金利が続いた。住宅購入に対する政府や地方自治体の税優遇策なども加味すると、当初の利払い負担は実質ゼロに近かったとされる。
この超低金利環境が、若年層の住宅購入促進につながった。1件当たりの金額も膨らんだ。「士業」(弁護士や医師など)と呼ばれる人々の高額物件購入も話題になった。
しかし、金融環境は劇的に変わった。
物価の高騰から、長期金利(10年物国債金利)は24年初めの0.6%前後から、足元では3.1%前後まで上昇している。日銀の政策金利も、マイナス0.1%から26年9月には1.25%まで引き上げられた。
世界的な物価の上振れ傾向からみると、政策金利は今後さらに引き上げられる可能性が高い。
変動金利が累計1.25%上昇すれば、3000万円の住宅ローン残高に対する当初の利払い負担は、単純計算で年37.5万円の増加となる。5000万円ならば、年62.5万円の増加だ。賃上げが続いたとしても、家計にとっては重い負担となるだろう。
◆迫り来る「金融支配」の影
その一方で、若年・中堅世代の純金融負債(金融負債<住宅ローンなど>から金融資産を差し引いたネット負債金額)の増加は、参考1にみられるように、グロスの増加に比べマイルドにとどまる。
過去10年間の純金融負債の増加額は、30歳未満で平均276万円(同グロス394万円)、30代同362万円(同573万円)、40代同168万円(同402万円)だった。
金融負債だけでなく、金融資産も相応に増えた結果だが、中味は、主に株価上昇に伴う有価証券の増加である。有価証券保有 は、若年世代から70代まで幅広く増加しており、純金融負債の増加をある程度抑え込む形となった。
達観すると、異次元緩和は、若年・中堅層の金融負債(住宅ローン)を大幅に拡大させた一方で、株価の押し上げを通じて金融資産をも増加させ、金融負債の一方的な増加を食いとどめた形にある。
このことは、今後の金融正常化の過程で、日銀が難しい局面に立たされうることを示唆している。
仮に物価の高騰が続き、日銀が利上げを加速させると、若年・中堅層は、住宅ローンの利払い増と株価の反落の両面から打撃を受ける。日銀がその影響におびえ、利上げに躊躇(ちゅうちょ)すると、今度は物価の高騰が収まらなくなるリスクがある。
金融政策が経済や物価の動きでなく、金融市場の動向に縛られる事態を「金融支配」と呼ぶ。113年にもわたる日銀のETF(上場投資信託)処分計画がその典型だが、住宅ローンの増嵩(ぞうすう)と株式含み益の増加は、新たな金融支配の火種となりかねない。
◆長生きリスクにおびえる高齢者たち
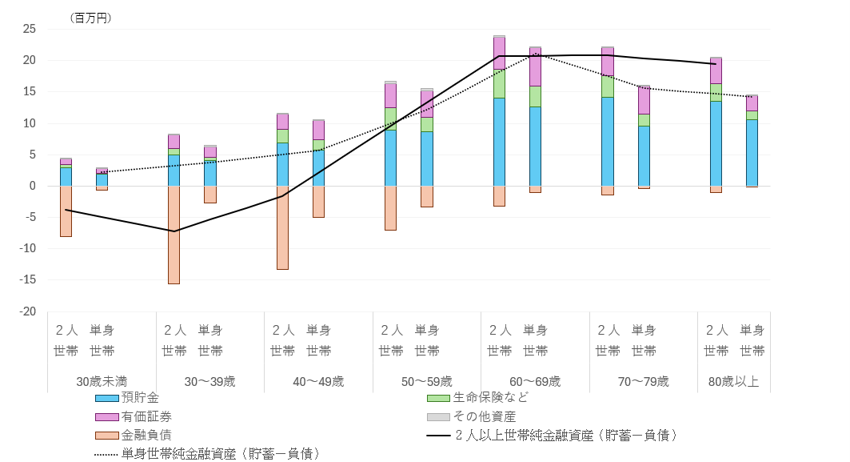
全国家計構造調査から分かる、このほかの事項にもいくつか触れておこう。参考2は、24年の調査結果を、2人以上世帯と単身世帯別にグラフ化したものである。
(参考2)家計の資産・負債残高(2人以上世帯、単身世帯)
(注)表の「2人世帯」は、2人以上世帯の略
(出所)総務省「全国家計構造調査」をもとに筆者作成
経済学には、「ライフサイクル仮説」と称する学説がある。ざっくりといえば、「人は引退後を見据えて貯蓄し、引退後にこれを取り崩して生活費に充てる」というものだ。
しかし、日本の高齢者は、引退後も金融資産をほとんど取り崩さず、多額の財産を抱えたまま最期を迎える傾向が強い。この統計でも、2人以上世帯では、60代時点の純金融資産残高が70代、80代になってもほぼ同額のまま維持されている。
もちろん、調査対象には様々な家計が含まれていることに注意が必要だが、高齢者の多くは、自分が想定外に長生きをし、生活費や医療費に困る事態を恐れて、消費を抑制しているようにみえる。
◆保険は2人以上世帯、単身世帯は有価証券
一方、単身世帯は、60代に貯蓄額のピークを迎えたあと、70代、80代と少しずつ貯蓄を取り崩しており、2人以上世帯とは若干姿が異なる(それでも、80代も多額の貯蓄を抱えていることに変わりはない)。
これには、2つの理由が考えられる。第1は、2人以上世帯に比べ持ち家比率が低いため、引退後も家賃を払い続けている可能性である。単身世帯の純金融資産は、住宅ローンが少ない分、若年・中堅時代は2人以上世帯よりも多いが、高齢になると、家賃などの支払い継続を背景に、2人以上世帯を下回るようになる。
第2は、統計的な理由だが、2人世帯で配偶者を失うと、統計上の分類が2人以上世帯から単身世帯へと移行することだ。その際には、子どもたちに一定の相続を行ったのちの資産残高となるため、純金融資産は以前に比べ減少する。これが、単身世帯の平均値を押し下げる理屈である。
なお、近年、「若い人たちは、保険への関心が薄い一方、資産運用には熱心」との見方がある。グラフからは分かりにくいが、若年、中堅層の保険保有は、たしかに以前に比べて減少している。
年齢階層別に見ても、60代、70代が10年前に比べ残高が横ばいであるのに対し、30歳未満から50代までは保険保有が減少している。
また、保険の保有額を世帯別にみると、単身世帯は、2人以上世帯に比べ保険の保有割合が低く、その分を有価証券運用に回した形となっている。
日本でも、若い世代中心に、有価証券運用が広がっているのは間違いない。



コメントを残す