

山田厚史(やまだ・あつし)
ジャーナリスト。元朝日新聞編集委員。「ニュース屋台村」編集主幹。
紅海に面したサウジアラビア西部のヤンブー港で石油の積み出しが停止した。原油を送るサウジの東西パイプラインが攻撃を受けて損傷したからだ。半年前にアメリアとイスラエルの攻撃から始まった戦争は、イランという局所から、サウジアラビア・紅海まで広がり、泥沼化の様相を濃くしている。
原油価格はニューヨークの米指標油種WTI(ウエスト・テキサス・インターミディエート)が1バレル100ドルを突破、中東ドバイ産は103ドルに跳ね上がった。長期金利も上昇している。
米国の中央銀行FRB(連邦準備制度理事会)は16日、政策金利を引き上げた。日本銀行も18日の政策決定会合で「利上げ」に踏み切った。インフレへの危機感が利上げを急がせている。長く続いた「低金利の時代」は終わり、世界は再び、借金の重みを感ずる「金利のある経済」へと踏み込んだ。
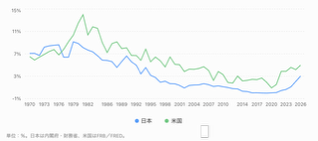
下の折れ線グラフを見てほしい。日本(青線)と米国(緑線)の長期金利の変化(年末水準)をまとめたものだ。長期金利とは、償還期間の長い国債や住宅ローンなど長期の借金につく金利の総称。国債市場で取引される「10年物国債」(指標銘柄)の流通利回りによって表される。
日米長期金利の変動 (1970~2026)
◆金利の波動と戦争・原油・パレスチナ
長期金利は1970年代半ばから80年代初頭にかけ急上昇した後、小刻みに上下しながらも、下降トレンドをたどってきた。インフレとほぼ連動しており、おおむね40〜50年という大きな周期で波動を繰り返してきた。
前回の上昇は、米国では1981年がピークで13.98%まで上がった後、下落に転じ、2020年末には0.93%まで下った。
日本は79年に9.15%まで上がったが、2019年にはマイナス金利(–0.01)に落ち込んだ。
40年余り続いた金利の下落は、2020年に底を打ち、2022年2月に始まったウクライナでの戦争、26年のイラン戦争で、原油・食料などが逼迫(ひっぱく)、世界的なインフレが起こり、金利上昇が鮮明になった。
1970年代後半の長期金利上昇は、なぜ起きたのか。ひとことで言えば「石油危機によるインフレ」と「インフレを抑えるための金融引き締め」が重なったことが長期金利を押し上げ、アメリカでは14%に迫る水準まで達した。
長期金利は、おおむね次の3つで決まる。
①期待インフレ率②短期金利予想③政治・経済・社会の不確実性――
長期金利は「物価の動き」を反映する。「物価」をコントロールする「金融政策の動向」が長期金利に影響する。この2つはわかりやすいが③の「不確実性」というのは曖昧(あいまい)だが「将来への不安」あるいは「政府・中央銀行への信認」と言い換えてもいいだろう。人々や市場が抱く不安心理(あるいは楽観)が長期金利を動かす。
1970年代半から80年代初頭にかけて起こった高金利も、発端は中東だった。パレスチナ紛争から68年に第3次中東戦争が勃発(ぼっぱつ)、イスラエルが圧勝した。アラブ諸国は原油を人質にとって対抗、石油輸出機構(OPEC)を結成し、73年に原油価格の大幅引き上げに動いた。「石油ショック」である。資源確保を焦ったアメリカが中東に触手を伸ばし、反発したイランで宗教革命(1979年)が起き、原油はさらに跳ね上がり先進国経済に激震が走った。
あの頃もインフレ・高金利の発端に「戦争・原油・パレスチナ問題」があり、「アメリカ・イスラエル・イラン」が配役だった。50年後、またこの構造によってインフレと高金利が始まった。
高金利の主舞台は当時もアメリカ。長期金利が14%に跳ね上がったのは「金融引き締め」が遅れたからだ。ベトナム戦争に資金を喰(く)われ財政と国際収支の「双子の赤字」が膨らんでいた。「強いアメリカ」の威信を保つためドルの借金が嵩(かさ)み71年、「金・ドルの交換停止」(ニクソン・ショック)が発動された。
財政赤字が国債の大量発行を招き、国債を売るため金利が上昇するという今と同じ構造が始まっていた。
◆ボルカー議長と「ビハインド・ザ・カーブ」
アメリカの高金利を金融政策によってねじ伏せたのは、中央銀行FRBの議長になったポール・ボルカーである。政府の干渉を押し切って政策金利を16.39%まで引き上げ、マネーの蛇口(じゃぐち)を絞り込んだ。「金融引き締め」による荒療治だった。
それまでのFRB議長は、任命権者である大統領に配慮し、膨張財政に冷水を浴びせるような「引き締め」をためらっていた。
金融政策を語る時、クルマの運転に例えた「ビハインド・ザ・カーブ」という言葉が使われる。急カーブを曲がる時、ハンドルを切るのが遅れると曲がり切れず、道路からはみ出てしまう。スピード(インフレ)が出ている時は、早めのハンドルを切らないと事故が起きる。つまり、金融政策は手遅れになるとインフレに負ける、早めの引き締めが必要、と説く言葉だ。
インフレは人々の心理が加速する。物価が上がる(通貨が安くなる)と思うから、モノを必要以上に買い、投機が起こる。物価の上昇より金利が低ければ、カネを借りてモノを買うことが得になる。こうしたインフレ心理に歯止めをかけるのが金融政策である。
長期金利は国債売買を通じて市場で決まるが、短期金利(1%以下の期間の短い金利)は中央銀行が決め、「政策金利」と呼ばれる。
一般的に、長期金利は政策金利に連動して上下する。日銀の利上げを予想して長期金利が上昇する、ということはよくある。ところが「インフレ退治」の局面では、政策金利を引き上げることで長期金利の上昇を抑えることが必要となる。ボルカーがやってみせた「大胆な金融引き締め」はその典型だが、ボルカーのような強い信念を持った中央銀行の総裁は滅多にいない。
総裁を選ぶのは首相や大統領など政治指導者である。目先の利益を優先する政治家は「不人気政策」になりがちな「金融引き締め」を嫌う。だから政治の意向に逆らわない人物を総裁に選ぶ。
故・安倍晋三が黒田東彦(はるひこ)を日銀総裁に選んだのはその典型だ。中央銀行の使命にこだわった前任の白川芳明の路線を嫌った安倍は、金融緩和で経済の活性化を唱えた「リフレ派」の黒田を日銀総裁にした。その結果が10年にも及ぶ異次元の金融緩和である。市場に出回る国債を日銀マネーで買い上げ、金利を0%以下まで引き下げるアベノミクスを10年も続けた。
成果が出ないアベノミクスは「修正が必要」と考えた岸田文雄は、植田和男を総裁にした。植田は「脱アベノミクス」の利上げを模索したが、高市早苗が首相になると、「利上げ」にブレーキが掛かった。
デフレの時代は終わりインフレが問題になっているのに、金融緩和をやめられない。じゃぶじゃぶのマネーにたかる勢力(人・企業・団体・行政)を無視できず、緩めたマネーの蛇口を絞ることは政治的に抵抗が強い。
アメリカではFRBが利上げへと動いているが、大統領のトランプは反対し、「政策金利を1%に」と叫んでいる。
◆前回1979年より深刻になった事態
国家の指導者が抵抗勢力になって、インフレは燃え広がる恐れがある。トランプはやらなくてもいい戦争をイランに仕掛け、原油価格を高騰させた。ホルムズ海峡封鎖という武器をイランに与え、原油を人質に取られた。ウクライナでの戦争もあいまって物価の上昇は止まりそうにない。
「ビハインド・ザ・カーブ」に陥らないため、各国の中央銀行は利上げへと動く。手遅れになると前回のアメリカのように、二桁(けた)の長期金利が起きかねない。
またしても「戦争・原油・パレスチナ・イスラエル・アメリカ・イラン」が引き起こしたインフレがやってきた。
同じことが繰り返されるのか。いや、事態はもっと深刻化している。この50年間、大きな変化があった。財政が膨大な借金を抱えてしまった、ということだ。
米国の場合、1979年度の連邦債務残高は約8265億ドルだった。これが2026年度は40.05兆ドルだ。連邦政府の借金は47年間に48.5倍に膨らんだ。この間、成長やインフレで経済は拡大している。そこで対GDP(国内総生産)比で債務残高を見ると、79年は約31%だった。2026年は123%に膨れた。つまり米国経済にとって連邦政府の借金の重みは4倍になったと言えるだろう。
日本を見てみよう。1979年の国債残高は56兆2513億円で、GDPの25.0%だった。2026年は1145兆3,975億円に膨れ上がりGDPの165.5%になった。国債残高は20倍、GDP比は6.6倍、アメリカより深刻である。
借金を軽くするには ①増税による財政の健全化②経済成長で債務比率を小さくする――という2つの方法がある。①は財務省が目指すところだが政治的に厳しい。高市政権は②を進めようとしている。
積極財政で有望な産業にカネを流し、成長によって経済を拡大し借金の比重を軽くする、という。成長が期待される17分野に官民合わせ370兆円を投資して経済を膨らませれば借金は軽くなる、という算段だ。
言うのは簡単だが、「官民合わせ370兆円」の負担は財政にのしかかる。財源は赤字国債だ。国債で集めたカネで産業に投資して国債金利を上回る収益を稼ぐことができるのか。金利はどんどん上がっている。
◆役人が事業を選ぶ 積極財政が行き着く先
各省が成長分野を探し、基金など設けて財政資金をプールして投資する、という。だが、官僚に成長産業を見立てる能力があるだろうか。ミスをしない安全運転が求められる役人にリスクを果敢に取る起業家精神があるとは思えない。
漫画・アニメから和食まで「日本の強みを世界に売る」ことを目指したクールジャパン機構は540億円もの赤字を出して解体された。この失敗の総括もされないまま、官邸主導で「成長産業探し」の号令が掛かっている。
成長間違いなしのビジネスがあるとすれば、民間企業が銀行融資や社債発行でやっている。役所に頼るのは、銀行が融資を渋る採算が危うい事業だろう。
国債金利はいま3%程度だが、日本の潜在成長率は0.5%程度とされる。金利はこれからも上がりそうだ。国債金利を上回る成長や税収増を見通せる分野を役人に求めること自体、かなりのリスクである。
「強いニッポン」を勇ましく叫び、成長分野への投資が「積極財政」のキモである。そのために143兆円もの概算要求を集めた。膨張予算の財源にめどは立っていないのが現状だ。
資産190兆円の外国為替特別会計の取り崩しが検討されているが、察知したベッセント米財務長官は「米国債を売るな」とクギを刺した。資産を取り崩せば米国債を売らざるを得ない。米国の長期金利を上昇させることをベッセントは恐れる。外為特会に手をつけられないとなれば、残る手は2つ。1つはインフレで経済を膨張させ、税収を増やす。もう1つは国債の増発だ。
成長で経済を拡大して税収を増やすのは正攻法だが、即効性がない。来年・再来年の歳入確保を税収増に頼るなら、当てにできるのは「名目成長率」だ。実質成長率が0.5%でも、物価上昇が3%なら名目成長は3.5%となる。
高市が日銀を牽制(けんせい)する裏には「密かなインフレ期待」があるからだろう。本気でインフレや円安に歯止めを掛けるのなら「利上げ」は必然だ。それにブレーキをかけるのは、インフレと円安が税収増の支えになると見ているからだろう。
利上げせず、消費税減税を物価対策にするのも、インフレを受容するという姿勢の表れだ。
インフレ税収で足らない分は国債に頼る。「赤字国債には頼らず」と高市は繰り返すが、多分「国債の呼び名」を変えることになるだろう。成長が見込まれる事業に資金を振り向けるのだから赤字国債でなく「成長国債」。そんな理屈がやがて出てくるのではないか。
呼び名を変えても国家の借金であることは変わりない。前回の金利上昇局面から50年。低金利に身を委ね、日本もアメリカも財政はどっぷり国債漬けになった。長期金利が2桁にならなくても、残高の膨張で利払い負担は、日本で前回の6倍、米国で4倍だ。借金の利息で予算が喰われ、さらに借金を重ね、国債を売るために金利を上げる。それが長期金利の上昇を煽(あお)り、ついには国債の買い手がいなくなる。積極財政が行き着く先。悪夢が現実味を帯びてきた。(文中一部敬称略)



コメントを残す